

損をしないための老後資金づくり!確定拠出年金(iDeCo・企業型DC)の「出口戦略」
2026/10/01目次
クローバー通信 No.255
老後資金の準備として「確定拠出年金(iDeCoや企業型DC)」を活用されている方も多いのではないでしょうか。毎月の掛金による節税効果や運用益の非課税メリットに目が向きがちですが、実は「どう受け取るか」により、手元に残る資金が数十万円以上変わることがあります。60歳を過ぎてから慌てないために、今から知っておきたい受給時の選択肢と税金の仕組みを解説します。
1 受給方法 3つの選択肢
確定拠出年金(以下DCと表記)で長年積み立てた大切な資産は、原則60歳(加入期間などの条件を満たした場合)から受給することができます。受給方法の基本スタイルは「一時金(一括受給)」「年金(分割受給)」「一時金と年金の併用」の3つです。
まずはそれぞれの違いやメリット・デメリットを整理して把握しておきましょう。
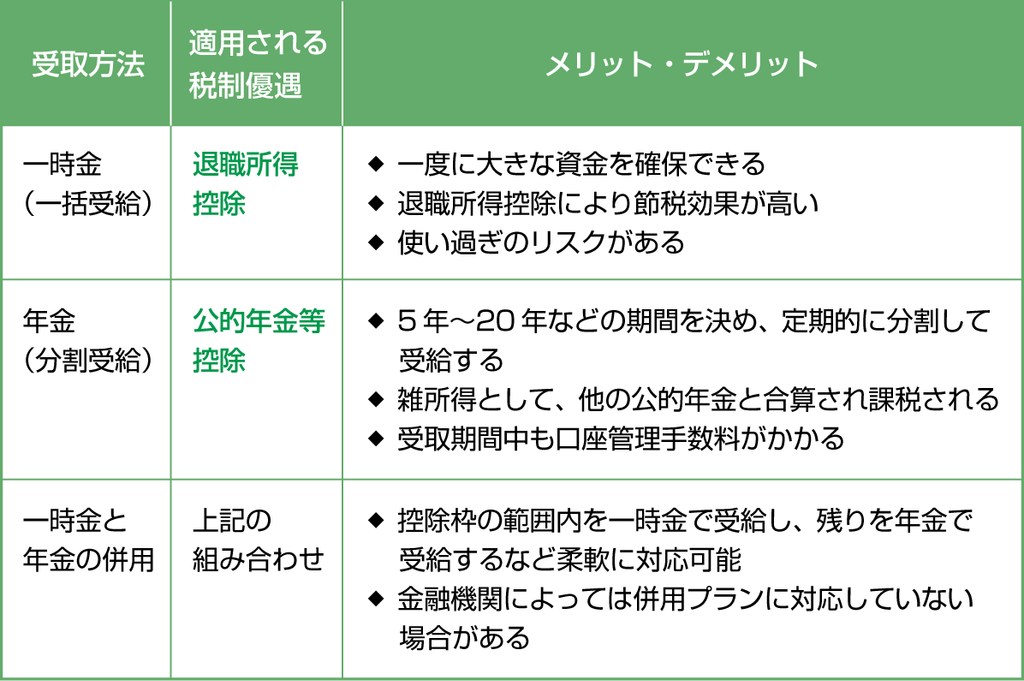
このように、受給方法によって手に入るお金の性質が変わるだけでなく、適用される税制優遇の種類も大きく異なります。ご自身のセカンドライフで「いつ・いくら必要なのか」、ライフプランに照らし合わせて選ぶことが重要です。
2 税金の仕組み 税制優遇制度の活用
退職金やDCの受給には「一時金」と「年金」で異なる税制優遇が用意されています。
⑴ 一時金で受給する場合:「退職所得控除」
一時金として受給する場合は「退職所得」となり手厚い非課税枠が適用されます。加入期間に応じた控除額は以下の通りです。
・加入期間20年以下:40万円×加入年数(上限800万円)
・加入期間20年超:800万円+70万円×(加入年数-20年)
※年数の端数は「切り上げ」(例:20年1カ月は21年)
退職所得 = 「(退職金 - 退職所得控除額)× 1/2」
【計算例】加入期間が25年の場合
800万円+70万円×(25年-20年)=1,150万円まで非課税。
さらに、この控除枠を超えた分についても「超えた金額の2分の1」のみが課税対象となるため非常に有利です。
⑵ 年金で受給する場合:「公的年金等控除」
分割して年金形式で受給する場合は「雑所得」扱いとなり、65歳未満は年間60万円、65歳以上であれば年間110万円までの非課税枠があります。
(※他の所得が1,000万円以下の場合)
公的年金等に係る雑所得 = 「年金収入の合計 - 公的年金等控除額)」
注意!:国の公的年金と合算されます!
会社員などで公的年金が多い方は枠を使い切り、確定拠出年金分に税金がかかるケースがあります。
3 受給の順序とタイミング
サラリーマン・公務員の方は、会社の退職金と確定拠出年金の控除枠が重なってしまうため、事前のシミュレーションが不可欠です。
退職一時金を受給後10年以内にDCを受給する場合
会社の退職金とDCを共に「一時金」で受給する場合、重複受取のルールに留意が必要です。先に退職金を受給し、その後20年以内(実質19年以内)にDCを一時金で受給すると「重複調整」が行われ、控除枠が小さくなります。
この場合の計算手順は以下の通りです。
みなし退職所得控除額
[DC全期間の控除額]-[退職金とDCの重複期間の控除額]
課税退職所得金額
([DC受取額]-「みなし退職所得控除額」)×1/2
ポイントは、
後から受給するものは「全体を計算してから、重複部分を差し引く」という考え方です。
退職一時金の金額や複数回など受給回数などにより、計算が異なります。
「控除枠を超えない範囲で一時金にし、超える分は60〜65歳の間に年金形式で受給し、その後公的年金を受給する」など、柔軟な組み合わせを検討しましょう。
4 具体的な受給の手順
手続きはすべて「自分自身で請求手続きを行う」必要があります。
具体的な手続きや注意点を確認しておきましょう。
手順1:案内の確認と書類の請求
60歳を迎える数カ月前(加入期間10年未満の場合は60歳以降順次)に、加入している運営管理機関(証券会社や銀行など)から「定年・満了に伴う受取手続きのご案内」が届きます。案内に沿って「給付金請求書」などの必要書類を取り寄せます。
手順2:受給方法と時期の選択・書類の準備
「一時金」「年金」「併用」のいずれかを選択します。一時金を選択する場合は、会社の退職金の受給状況を確認するための書類(退職所得の受給に関する申告書や、退職金の源泉徴収票の写しなど)が必要です。
手順3:書類の記入と提出
記入漏れや添付書類の不備がないか確認の上、運営管理機関へ提出します。マイナンバーの記載や本人確認書類の添付が必要です。
手順4:商品の売却と指定口座への振り込み
提出後、運用していた商品(投資信託や定期預金など)は、受給のタイミングで現金化処理が行われ、指定の金融機関口座に資金が振り込まれます。
まとめ
DCの出口戦略では、ご自身の働き方や退職金の有無によって、目指すべき方向性は異なります。
基本的には「一時金(一括)」で受給するのが税制上最もメリットが大きく、手取り額を最大化できます。
なお、年金形式で受け取る場合、増えた所得によって翌年の「国民健康保険料」や「介護保険料」が高くなったり、医療費の自己負担割合が上がるリスクもあります。
目先の所得税・住民税だけでなく、社会保険料まで考慮した「トータルでの手取り額」を意識することが賢い出口戦略のカギとなります。
また、書類を提出してから口座に資金が振り込まれるまでには、概ね1カ月〜2カ月程度の期間がかかります。住宅ローンの完済資金やまとまった支払いに充てる場合は、資金が必要な時期から逆算し、スケジュール確認と書類の準備を始めておくことが大切です。
LR小川会計グループでは、退職金・企業年金・DC・公的年金の税額計算や受給のタイミング、ご自身にとって最も手元に資金が残る受給方法のシミュレーションなど、お手伝いさせていただきます。60歳または退職する前に、ぜひお気軽にご相談ください。


クローバー通信は、働く世代の自営業者やサラリーマンとそのご家族の皆さまの応援団として、家計に役立つ情報をお届けしてまいります
ファイナンシャル・プランナーの相談室は、『LR小川会計グループ』が運営しています。
ロングリレーションズ倶楽部
ファイナンシャル・プランナーの相談室 Live in Clover
〒213-0011 川崎市高津区久本3-3-14 エルアールビル ◆ 土・日 祝日休み 予約制
TEL 044(811)1211 FAX 044(811)1212
E-mail fp-clover@lrm.co.jp
神奈川県川崎市で税理士・社会保険労務士をお探しなら
経営者のパートナーとして中小企業の皆さまをサポートいたします