

2027年1月スタート! こどもNISA
2026/11/19目次
クローバー通信 No.257
2027年1月から新たにスタートする「こどもNISA」は、子どもの将来の教育資金や自立に向けた資産形成の強力な選択肢として、働く世代の間で大きな注目を集めています。
かつてのジュニアNISAの課題が改善され、より使いやすい制度として設計されました。制度の仕組みから具体的な手続き、注意点に加え、活用の仕方についてお伝えします。
1 こどもNISAの制度概要
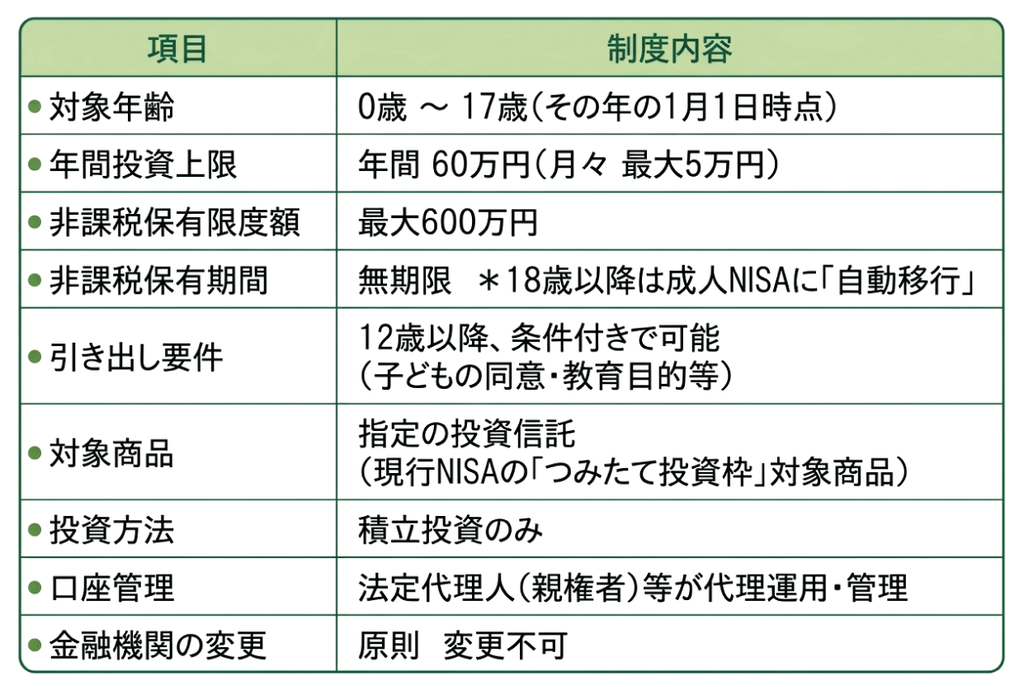
こどもNISAは、0歳から17歳までの未成年者を対象とした、子どものための非課税投資制度です。
年間最大60万円までの投資が可能で、非課税保有限度額は最大600万円に設定されています。
投資対象は長期・積立・分散投資に適した積立投資信託に一本化されており、金融庁が推奨する堅実な資産形成を少額からコツコツと進めることができます。
2 口座開設手続きとスケジュール
2026年 秋〜:各金融機関にて詳細発表・口座開設の事前受付開始
2027年1月:こどもNISAでの運用スタート
◆ 新たに口座を開設する場合
証券会社に親権者等名義の口座をすでに保有している、あるいは同時に開設した上で、子ども名義の専用口座を申し込みます。
◆ 申し込み時の必要書類
① 親権者と子どもの関係を確認するための「戸籍謄本」「住民票」
② マイナンバー確認書類+本人確認書類 など
💡 ポイント
❖ 同居か別居か、あるいはすでに利用している金融機関に口座を持つかどうかによって必要書類や手続きのスムーズさが異なります。
❖ すでに未成年口座を持っていた場合でも、制度の切り替わりに伴う手続きや対応が必要です。
各証券会社の公式サイトなどで早めに案内を確認しておきましょう!
💡 ここに注意! 金融機関の変更はペナルティ!
原則こどもNISA口座の金融機関変更はできません。
こどもNISA口座を廃止して他の金融機関にこどもNISA口座を開設することは可能ですが、口座を廃止する場合には、これまで受け取った利益や含み益に課税されます。また過去に教育費や生活費等で「非課税」で受け取った利益に対しても遡って課税されます。
変更できないからこそ、金融機関を選ぶ際には、商品ラインナップや手数料など通常のNISA口座を選ぶ際の基準の他に以下の点に注意しましょう。
❖ 親口座との連携のしやすさ
❖ 18歳到達後の運用継続のしやすさ
3 制度活用のポイントと注意点
💡 メリット
❖ 教育資金の柔軟な準備
12歳(中学入学時期)以降、必要に応じて資金を引き出して教育費に充当可能です。
❖ 世帯全体の非課税枠拡大
親のNISA枠(最大1,800万円×2人分)とは別に、子ども1人あたり600万円の非課税枠を確保できます。
❖ 切れ目ない資産形成
18歳になると成人向けNISA口座へ自動で移行するため、若い世代の長期運用・金融教育にも最適です。
💡 注意点
❖ 元本割れのリスク
預貯金とは異なり投資信託で運用するため、市場の変動により元本を下回る可能性があります。
❖ 引き出しの条件
12歳未満の途中引き出しは原則不可。12歳〜17歳での引き出しにも「教育目的等であること」や「本人の同意書面」などの手続きが必要です。
市場の変動によって運用益が出たり、一時的に元本割れを起こしたりするリスクがあるため、短期的な価格変動に一喜一憂せず、長期的な視点で運用を継続する心構えが求められます。
また、12歳から17歳までの間は条件付きで引き出しが可能になったものの、基本的には「子どものための長期資金」として位置づけ、安易な途中売却を控えることが賢明です。
4 投資の効果と贈与の活用
投資の効果
こどもNISAを最大限に活かすためには、子どもの年齢に応じ長期の積立期間を味方につけることが重要です。
子どもが誕生した0歳から毎月コツコツと積立を続ければ、18歳になるまでの18年間で複利効果を活かしながら大学進学や一人暮らしなどのまとまった資金を準備できます。
例えば児童手当(~3歳まで3万円、以降1万円)を積立し、5%で運用できた場合は、投資元本288万円に対し約471万円の資産となります。家庭の家計状況に合わせて無理のない範囲で金額を設定することが大切です。
贈与の活用
この制度は、「年間110万円までの基礎控除」を利用した暦年贈与の仕組みと組み合わせることで、効率的な資産移転の手段としても活用できます。
親や祖父母が子どもの名義口座へ計画的に資金を贈与し、その資金を元にこどもNISAで運用を行うことで、将来の教育資金を非課税で大きく育てながら、次世代へのスムーズな資産承継を行うことができます。
まとめ
2027年1月から始まるこどもNISAは、長期・積立・分散投資の原則を子どもの世代へ引き継ぎながら、非課税のメリットを最大限に受けられる優れた制度です。
親権者等が代理で運用・管理を行うため、子どもの将来の自立や金融リテラシー教育の一環として捉え、家庭内でお金の使い方や投資の仕組みについて話し合うきっかけにするとよいでしょう。
口座開設の事前準備や贈与の活用などを計画的に行うことで、子どもの未来を経済的な側面からしっかりと支える強力な味方となります。
制度の仕組みを正しく理解し、各家庭のライフプランに合わせた無理のない活用法を、この機会にぜひ検討してみてはいかがでしょうか。